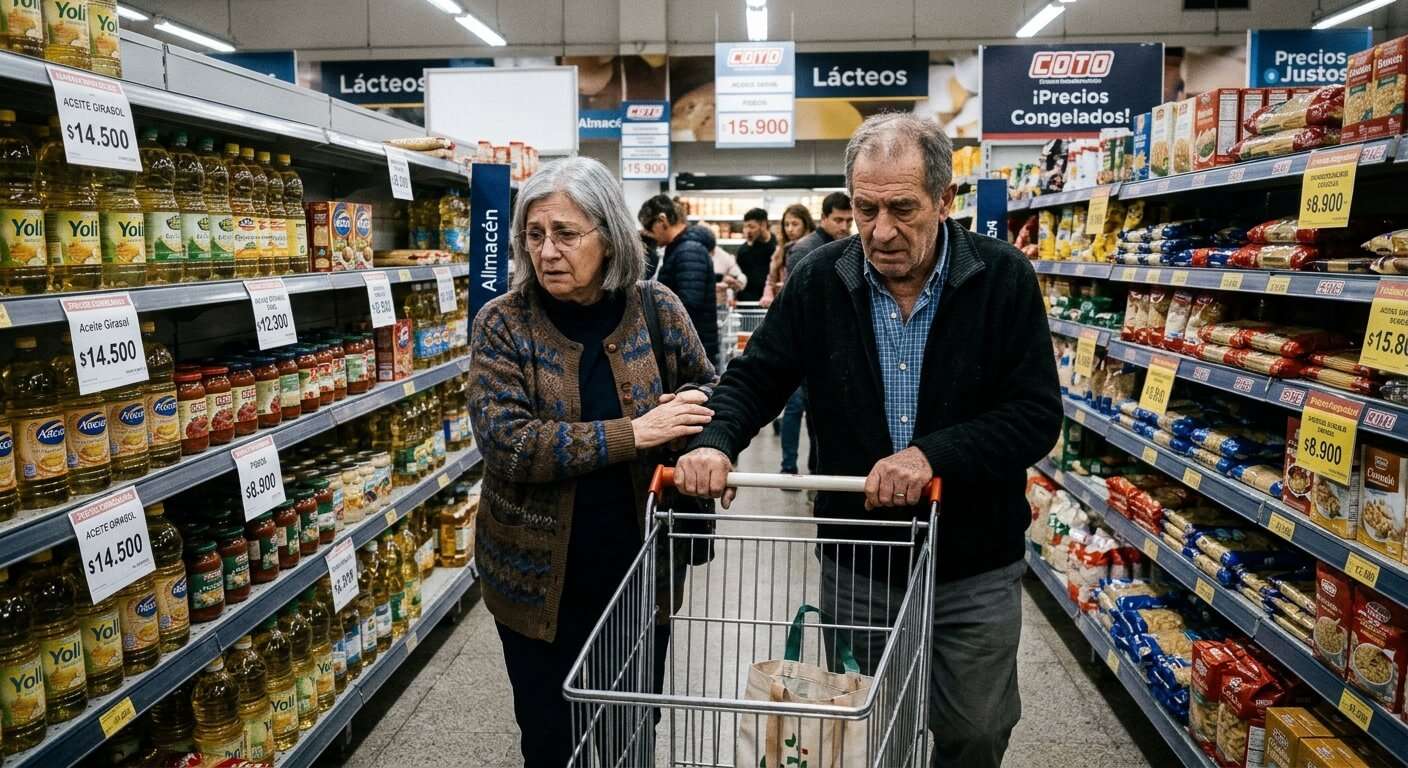
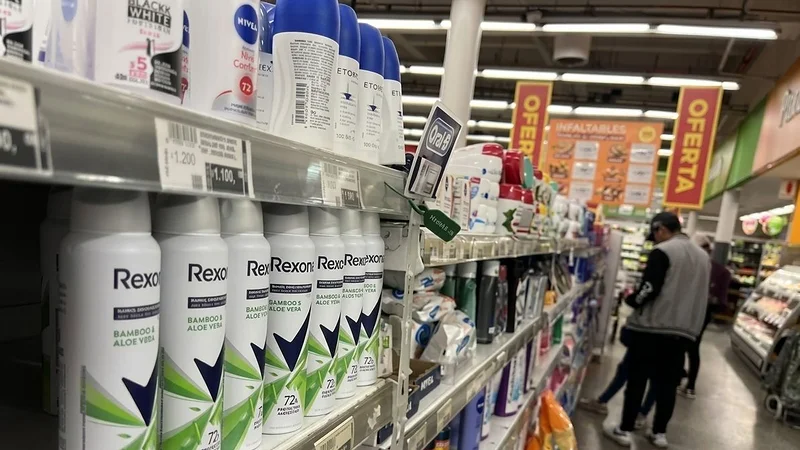
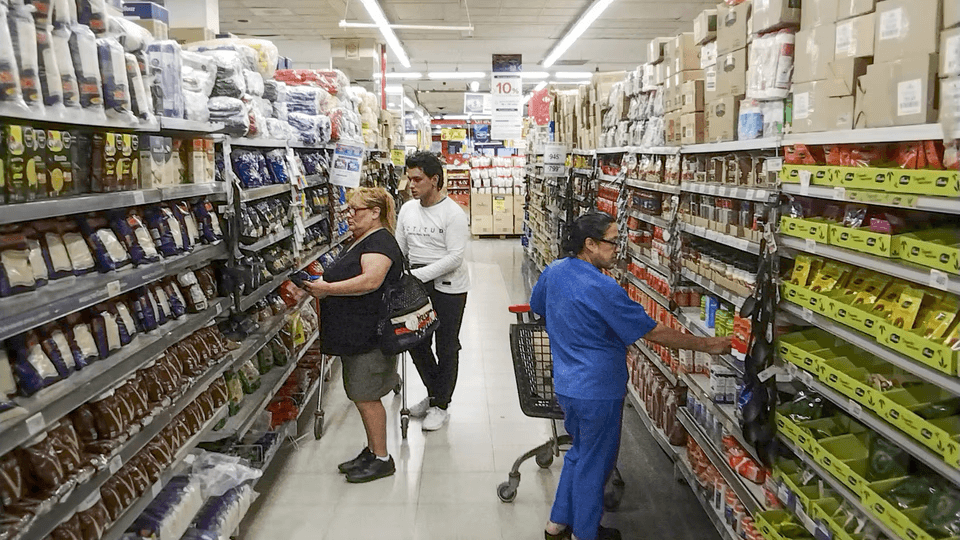
Las ventas en supermercados bajaron 3,7% interanual en agosto y acumularon una contracción del 2,8% en los primeros ocho meses de 2026. En los autoservicios mayoristas, la caída fue del 3,6% interanual y del 2,9% en el acumulado anual. Los shoppings mostraron una suba, aunque el consumo masivo sigue sin consolidar una recuperación.
El consumo volvió a mostrar señales de debilidad en agosto, con nuevas caídas en las ventas de supermercados y autoservicios mayoristas, dos de los principales canales de abastecimiento de los hogares. Los datos del Instituto Nacional de Estadística y Censos (INDEC) reflejaron que las dificultades para sostener las compras cotidianas persisten, pese al aumento de la facturación nominal de los comercios.
Las ventas de los supermercados retrocedieron 3,7% respecto de agosto de 2025, mientras que las de los mayoristas cayeron 3,6% en la misma comparación. En ambos casos, los resultados profundizaron una tendencia negativa que se extendió durante buena parte del año.
La excepción fueron los centros de compras, cuyas ventas a precios constantes crecieron 3,7% interanual. Sin embargo, esa mejora no alcanzó para revertir el balance acumulado de los primeros ocho meses ni para compensar la caída registrada en los canales más vinculados con el consumo cotidiano.
Supermercados: ocho meses consecutivos de caída
Las ventas de los supermercados acumularon una baja del 2,8% entre enero y agosto, con ocho meses consecutivos de resultados interanuales negativos. El retroceso de agosto fue uno de los más pronunciados de 2026, en un período en el que el consumo no logró recuperar el terreno perdido.
La comparación mensual también resultó desfavorable. En relación con julio, las ventas descendieron 0,8%, mientras que el indicador de tendencia-ciclo, que permite observar la evolución subyacente de la actividad, mostró una reducción del 0,3%.
Los datos reflejan que la mejora puntual que se había observado durante algunos meses no logró consolidarse. La persistencia de las bajas interanuales muestra las dificultades para recuperar los volúmenes de venta en un contexto en el que las familias deben administrar sus ingresos frente a los gastos habituales.
Aunque los montos facturados por las cadenas aumentaron en términos nominales, esa suba no implicó que se vendieran más productos. La facturación de los supermercados creció 24,2% interanual, una variación que debe distinguirse del comportamiento de las ventas medidas a precios constantes, utilizadas para descontar el efecto de los cambios de precios.
Los mayoristas también profundizaron el retroceso
Los autoservicios mayoristas atravesaron una situación similar. En agosto, las ventas disminuyeron 3,6% interanual y acumularon una contracción del 2,9% durante los primeros ocho meses del año.
El sector sumó siete meses consecutivos de bajas interanuales. Además, la comparación con julio mostró una caída del 1,2%, mientras que el indicador de tendencia-ciclo retrocedió 0,4%.
La facturación nominal de los mayoristas aumentó 23,7% frente a agosto de 2025. Sin embargo, al igual que ocurrió con los supermercados, el incremento de los ingresos medidos en pesos no se tradujo en una recuperación del volumen comercializado.
El comportamiento de ambos canales resulta relevante porque están asociados con la compra de alimentos, bebidas, productos de limpieza y otros artículos de uso cotidiano. La continuidad de los retrocesos evidencia que el consumo masivo todavía enfrenta dificultades para recuperar dinamismo.
Aumentaron los tickets, pero el crédito sigue presente
El informe del INDEC también mostró diferencias en el gasto promedio por operación y en los medios de pago utilizados por los consumidores.
En los supermercados, el ticket promedio llegó a $35.569, con un incremento nominal del 15,8% interanual. Las tarjetas de crédito concentraron el 43% de las ventas, seguidas por las de débito, con el 23,9%, y el efectivo, que representó el 17%.
En los autoservicios mayoristas, el ticket promedio alcanzó los $47.067, un aumento del 29% respecto del mismo mes del año anterior. En ese segmento, las transferencias, los pagos con códigos QR y otros medios alternativos representaron el 32,7% de las operaciones, por encima de las tarjetas de crédito, que concentraron el 26,8%.
El aumento de los tickets promedio no significa necesariamente que los clientes compren más unidades. Para evaluar el comportamiento real del consumo, es necesario observar las ventas a precios constantes y distinguirlas de los importes nominales abonados en cada compra.
La participación de las tarjetas de crédito también muestra la importancia del financiamiento para concretar operaciones en los supermercados. Sin embargo, el informe no permite determinar por sí solo qué proporción de esas compras responde a dificultades para afrontar los gastos con ingresos disponibles.
Los shoppings fueron la excepción
Mientras supermercados y mayoristas registraron retrocesos, los centros comerciales mostraron una evolución positiva. Las ventas a precios constantes de los shoppings crecieron 3,7% interanual en agosto y avanzaron 3,3% respecto de julio.
A pesar de esa mejora, el balance acumulado entre enero y agosto continuó en terreno negativo, con una caída del 1,2%.
El desempeño de los centros de compras fue dispar según la región. La Patagonia encabezó las subas interanuales, con un incremento del 32,2%, seguida por la Ciudad de Buenos Aires, donde el avance alcanzó el 31,6%.
La diferencia entre los canales comerciales muestra que la recuperación del consumo no es uniforme. Mientras los shoppings lograron encadenar resultados positivos en la comparación mensual, los supermercados y mayoristas continuaron registrando bajas, especialmente en las compras vinculadas con el abastecimiento habitual de los hogares.
La actividad comercial sigue sin recuperarse
Los datos de agosto vuelven a poner el foco sobre la evolución de la demanda interna. La caída de las ventas en supermercados y mayoristas se suma a las dificultades que enfrentan distintos sectores económicos para recuperar sus niveles de actividad.
La diferencia entre facturación y volumen de ventas resulta central para interpretar el escenario: los comercios pueden registrar mayores ingresos nominales y, al mismo tiempo, vender menos productos en términos reales.
En los primeros ocho meses de 2026, los supermercados acumularon una caída del 2,8% y los mayoristas, del 2,9%. Las subas registradas en los shoppings no alcanzaron para revertir el resultado anual de ese sector, que también permanece por debajo del nivel del año anterior.
El panorama refleja un consumo todavía debilitado y una recuperación que no llega de la misma manera a todos los segmentos comerciales. La evolución de los ingresos familiares, los precios y la capacidad de compra será determinante para establecer si los próximos meses permiten interrumpir la secuencia de retrocesos en los principales canales de venta.
About The Author